Oleh Andi Baso Daeng Parani *
Di tengah ancaman penurunan status pasar saham Indonesia, sebuah narasi liar melesat bak bola api: Singapura dituding sedang merancang kejatuhan bursa kita.
Tuduhan ini tidak datang dari akun anonim yang gemar mengarang teori konspirasi di media sosial. Mantan Menteri Perdagangan, Muhammad Lutfi, justru melempar dugaan bahwa dua raksasa investasi negara tetangga, Temasek dan GIC, berupaya memengaruhi Morgan Stanley Capital International [MSCI] agar menurunkan klasifikasi pasar saham Indonesia. Tujuannya? Memicu kepanikan, menjatuhkan harga saham, lalu memborong aset-aset Indonesia dengan harga obral.
Di negara yang masih menyimpan ingatan pahit tentang krisis finansial 1998, tuduhan semacam ini menemukan tanah yang subur. Bayangan tentang kekuatan modal asing yang mengatur nasib ekonomi nasional mudah membangkitkan kemarahan. Apalagi ketika pasar sedang tertekan dan kepercayaan investor dipertanyakan oleh lembaga indeks global.
Tetapi nasionalisme ekonomi tidak boleh menjadi alasan untuk memarkir akal sehat. Tuduhan sebesar itu menuntut bukti yang sama besarnya, bukan sekadar rangkaian dugaan yang kebetulan terdengar masuk akal. Jika Singapura memang sedang mengatur sebuah operasi untuk menjatuhkan pasar Indonesia, di mana jejak intervensinya? Dan jika bukti itu belum tersedia, mengapa persoalan yang terang-terangan disampaikan MSCI justru kalah ramai dibandingkan cerita tentang dalang asing?
Mari kita bedah persoalan ini tanpa kehilangan satu fakta penting: Indonesia belum diturunkan menjadi Standalone Market. Pada 15 Oktober 2026, MSCI baru mengumumkan konsultasi mengenai kemungkinan reklasifikasi dari Emerging Market. Keputusan akhirnya dijadwalkan paling lambat 30 Juni 2027.
Ancaman itu nyata. Vonis akhirnya belum dijatuhkan.
Baca Juga: Korupsi Bukan Hanya Suap
Anatomi Tuduhan: Ketika Singapura Menjadi Tersangka
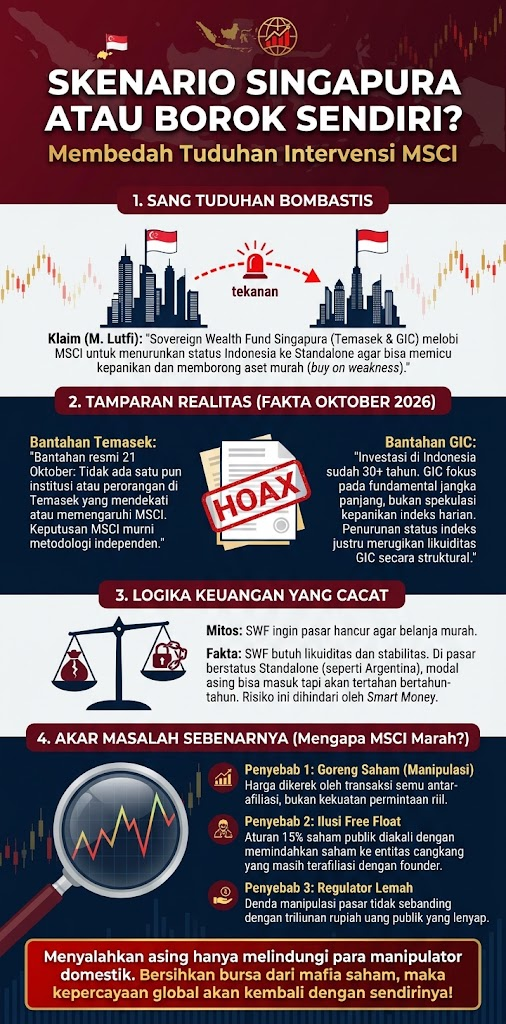
Secara teori, strategi buy on weakness atau membeli aset ketika harga sedang tertekan bukan barang asing di pasar modal. Investor dengan cadangan dana besar dapat memanfaatkan penurunan harga untuk mengakumulasi aset yang dianggap bernilai. Dari logika sederhana inilah dugaan terhadap Temasek dan GIC memperoleh daya tariknya.
Skenarionya terdengar seperti naskah film finansial: lembaga investasi besar memengaruhi penyedia indeks, pasar dilanda kepanikan, dana asing keluar, harga saham jatuh, lalu para pemain bermodal raksasa datang sebagai pembeli terakhir. Dalam narasi tersebut, Indonesia ditempatkan sebagai korban sebuah operasi yang dirancang dengan rapi dari luar negeri.
Persoalannya, kemungkinan memperoleh keuntungan dari penurunan harga tidak otomatis membuktikan bahwa seseorang merekayasa penurunan tersebut. Motif yang dibayangkan bukan bukti tindakan. Kemampuan finansial sebuah lembaga juga tidak dengan sendirinya menunjukkan bahwa lembaga tersebut memiliki kendali atas keputusan MSCI.
Pada 21 Oktober 2026, Temasek dan GIC membantah tuduhan Muhammad Lutfi. Fock Wai Hoong, pimpinan investasi Temasek untuk kawasan Asia Pasifik di luar China dan India, menyatakan bahwa tuduhan itu tidak berdasar. Ia menegaskan bahwa Temasek maupun orang-orang yang bekerja di dalamnya tidak pernah menghubungi MSCI untuk memengaruhi keputusan mengenai bursa mana pun di kawasan tersebut.
GIC memberikan bantahan serupa. Lembaga itu menyatakan bahwa keputusan investasinya tidak didasarkan pada klasifikasi indeks atau pandangan umum terhadap suatu pasar, melainkan pada fundamental perusahaan dan aset yang dinilai. GIC juga mengingatkan bahwa mereka telah berinvestasi di Indonesia selama lebih dari 30 tahun, dalam berbagai kelas aset.
Tentu saja, bantahan tidak boleh diperlakukan sebagai bukti mutlak bahwa suatu dugaan mustahil terjadi. Tetapi tuduhan juga tidak dapat dinaikkan derajatnya menjadi fakta hanya karena disampaikan oleh mantan pejabat negara. Sampai ada bukti publik yang dapat diverifikasi mengenai intervensi terhadap MSCI, cerita tentang operasi investasi Singapura tetap merupakan tuduhan yang telah dibantah oleh pihak-pihak yang disebut.
Di sinilah narasi konspirasi memiliki daya pikat sekaligus kelemahannya. Ia menawarkan penjelasan yang sederhana untuk persoalan yang kompleks, lengkap dengan tokoh antagonis yang mudah dikenali. Ketika bursa menghadapi masalah, publik tidak perlu lagi bersusah payah memahami struktur kepemilikan saham, likuiditas, atau integritas perdagangan. Cukup tunjuk satu negara tetangga dan persoalan seolah selesai.
Padahal, ketidakpercayaan investor tidak muncul dari ruang hampa. Jauh sebelum tuduhan terhadap Singapura ramai dibicarakan, MSCI sudah menyampaikan kekhawatirannya mengenai kondisi pasar saham Indonesia.
Baca Juga: Kiamat Bursa atau Sekadar Gertak Sambal? Membongkar Mitos dan Realitas Pemecatan Indonesia dari MSCI
Sang Kambing Hitam dan Cermin Bursa yang Retak
Dalam pengumuman 15 Oktober 2026, MSCI menjelaskan bahwa pelaku pasar mengkhawatirkan keterbatasan keterbukaan struktur kepemilikan saham dan dugaan perilaku perdagangan yang terkoordinasi. Penyedia indeks itu juga menilai perbaikan yang telah diumumkan otoritas Indonesia belum menunjukkan dampak material yang konsisten di seluruh pasar.
Perhatikan baik-baik: persoalannya bukan sekadar saham Indonesia sedang murah atau mahal. Yang dipertanyakan adalah apakah investor dapat mengetahui dengan cukup jelas siapa yang menguasai saham, berapa banyak saham yang benar-benar tersedia untuk diperdagangkan, dan apakah mekanisme pasar bekerja secara wajar.
Istilah free float menjadi penting dalam persoalan ini. Secara sederhana, free float menggambarkan saham yang tersedia untuk diperdagangkan oleh publik sesuai kriteria tertentu. Angka yang tercantum dalam laporan kepemilikan belum tentu memberikan gambaran lengkap apabila struktur pengendalian dan hubungan antarpemegang saham tidak cukup transparan.
MSCI juga menyinggung dugaan perdagangan terkoordinasi. Itu persoalan serius yang membutuhkan pemeriksaan dan penegakan hukum, tetapi tidak boleh sembarangan diterjemahkan sebagai bukti bahwa seluruh kenaikan harga saham tertentu merupakan hasil manipulasi. Dugaan harus dibedakan dari pelanggaran yang sudah dibuktikan melalui proses pengawasan atau putusan yang berwenang.
Otoritas Indonesia sebenarnya telah mengumumkan sejumlah reformasi. Otoritas Jasa Keuangan [OJK], Bursa Efek Indonesia [BEI], dan Kustodian Sentral Efek Indonesia [KSEI] menyiapkan peningkatan keterbukaan pemegang saham di atas satu persen, penguatan klasifikasi investor, pelaporan konsentrasi kepemilikan saham, serta kenaikan bertahap batas minimum free float menjadi 15 persen.
Akan tetapi, mengumumkan reformasi dan membuktikan efektivitas reformasi adalah dua pekerjaan berbeda. Pasar global tidak hanya membaca siaran pers, melainkan menunggu perubahan yang dapat diperiksa. Jika aturan sudah diperbaiki, apakah data kepemilikan menjadi lebih terbuka? Jika pengawasan diperketat, apakah dugaan pelanggaran benar-benar ditindak? Jika jumlah saham publik ditingkatkan, apakah likuiditas dan pembentukan harga ikut membaik?
Pada 27 Oktober 2026, pemerintah kembali menegaskan komitmen mempercepat reformasi tata kelola pasar modal. Agenda yang disampaikan mencakup penguatan free float minimum 15 persen, keterbukaan pemilik manfaat atau beneficial ownership, serta pembentukan satuan tugas bersama untuk penegakan hukum.
Itu langkah yang patut dicatat, tetapi belum dapat diperlakukan sebagai bukti bahwa persoalan telah selesai. MSCI masih membuka konsultasi hingga 30 April 2027 dan menyatakan keputusan reklasifikasi dapat ditinjau kembali apabila terdapat bukti perbaikan material dalam tata kelola serta fungsi pasar. Dengan kata lain, Indonesia masih mempunyai kesempatan untuk membuktikan bahwa reformasi bukan sekadar daftar janji yang disusun menjelang tenggat.
OJK juga menyatakan menghormati penilaian independen MSCI dan berkomitmen melanjutkan pembenahan. Pernyataan tersebut penting karena menunjukkan bahwa respons resmi otoritas tidak semata diarahkan untuk membantah penilaian dari luar. Ada pekerjaan domestik yang diakui perlu diteruskan.
Di sinilah nasionalisme yang salah alamat dapat berubah menjadi penghalang. Membela kepentingan ekonomi Indonesia tentu penting. Tetapi pembelaan itu kehilangan makna ketika digunakan untuk mengaburkan persoalan yang justru merugikan investor Indonesia sendiri.
Siapa yang paling berkepentingan terhadap pasar saham yang transparan? Bukan hanya pengelola dana asing dari New York, London, atau Singapura. Investor ritel domestik, dana pensiun, perusahaan terbuka, dan masyarakat yang menempatkan tabungannya dalam instrumen pasar modal juga membutuhkan mekanisme perdagangan yang dapat dipercaya.
Jika terdapat saham yang diperdagangkan melalui praktik tidak wajar, investor dalam negeri pun dapat menjadi korbannya. Jika struktur kepemilikan sulit ditelusuri, bukan hanya MSCI yang kehilangan kejelasan. Masyarakat Indonesia juga menghadapi kesulitan serupa ketika hendak menilai perusahaan tempat mereka menanamkan uang.
Ancaman reklasifikasi ke Standalone Market tentu bukan persoalan kecil. Perubahan status berpotensi memengaruhi kelayakan saham Indonesia dalam sejumlah portofolio investasi yang mengacu pada indeks MSCI, sehingga dapat menekan arus modal dan likuiditas. Besar dampaknya masih bergantung pada keputusan akhir, respons investor, serta kondisi pasar ketika kebijakan tersebut berlaku.
Karena itu, terlalu jauh apabila penurunan status yang bahkan belum diputuskan langsung diterjemahkan sebagai kepastian melonjaknya imbal hasil obligasi pemerintah, berhentinya ekspansi perusahaan, dan membekunya lapangan kerja. Risiko ekonomi perlu dihitung dan dijelaskan, bukan dijadikan efek domino yang seolah tidak mungkin dihindari.
Ada ironi yang sulit diabaikan. Ketika dua lembaga investasi Singapura sibuk membantah tuduhan konspirasi, MSCI justru sudah menerbitkan daftar kekhawatiran yang dapat dibaca siapa saja. Satu perdebatan berkutat pada dugaan tentang siapa yang mengatur siapa. Perdebatan lainnya menyangkut bagaimana kepemilikan saham, transaksi, dan penegakan aturan dapat dibuat lebih transparan.
Yang pertama membutuhkan bukti yang sejauh ini belum tersedia secara publik. Yang kedua sudah menunggu tindakan konkret dari otoritas dan pelaku pasar.
Indonesia tidak perlu menerima setiap penilaian lembaga asing tanpa sikap kritis. Metodologi MSCI tetap dapat diperdebatkan, data yang digunakannya bisa diuji, dan kepentingan investor global tidak selalu identik dengan kepentingan pembangunan ekonomi nasional. Tetapi menguji penilaian MSCI membutuhkan argumen dan bukti tandingan, bukan tuduhan bahwa negara tetangga sedang mengendalikan keadaan dari balik tirai.
Kedaulatan ekonomi tidak dibangun dengan menyangkal masalah yang terlihat dalam sistem sendiri. Ia justru diperkuat ketika negara mampu memastikan bahwa aturan ditegakkan, perdagangan berlangsung wajar, dan investor kecil memperoleh perlindungan yang tidak kalah penting dibandingkan kepentingan pemegang modal besar.
Berhenti mencari kambing hitam bukan berarti menutup kemungkinan adanya intervensi asing. Jika bukti intervensi ditemukan, periksalah dan ungkapkan. Tetapi selama bukti tersebut belum ada, membiarkan tuduhan mendominasi pembicaraan hanya akan menghabiskan energi yang seharusnya digunakan untuk membersihkan rumah sendiri.
Ancaman MSCI belum menjadi vonis akhir. Justru karena itu, Indonesia masih mempunyai waktu untuk membuktikan bahwa pasar modalnya pantas dipercaya. Pertanyaannya bukan lagi siapa yang bisa disalahkan ketika penilaian buruk datang dari luar, melainkan siapa yang bersedia bertanggung jawab memperbaiki keadaan di dalam. []
Bandung, 03 November 2026 *Andi Baso Daeng Parani adalah kontributor lepas Kedaikata.com