Kepanikan massal melanda bursa saham domestik ketika muncul ancaman bahwa Indonesia akan didepak dari indeks Emerging Market Morgan Stanley Capital International [MSCI] menuju status Standalone.
Di tengah histeria yang sempat menghapus valuasi puluhan miliar dolar dalam sehari, narasi yang beredar di publik bergerak menjadi sangat liar dan spekulatif. Masyarakat dihantui bayang-bayang krisis 1998, ketakutan akan kejatuhan nilai tukar Rupiah yang tak berdasar, dan ancaman hiperinflasi atas harga pangan. Analisis yang sepenuhnya berbasis emosi ini gagal melihat mekanika riil dari instrumen pasar modal global dan secara fatal mengabaikan akar masalah struktural yang sesungguhnya.
Analisis Professor Jiang: Ilusi Penjual Paksa dan Kehancuran Harga di Awal Waktu
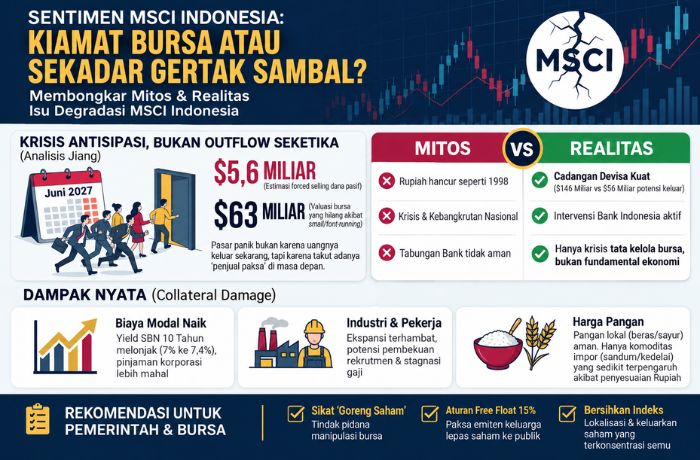
Berdasarkan kerangka pemikiran strategis yang dipaparkan oleh Professor Jiang dalam videonya di YouTube, narasi bahwa pasar modal hancur akibat tekanan capital outflow [aliran dana asing keluar] secara langsung pada hari tersebut adalah keliru secara logika matematis. Kasus anjloknya indeks saham gabungan sebesar 11% dalam sehari—yang menghilangkan kapitalisasi pasar sebesar USD 63 miliar—terjadi ketika modal asing yang keluar sesungguhnya hanya berkisar USD 185 juta. Krisis ini bukanlah tentang arus kas keluar, melainkan krisis antisipasi pasar.
Reksa dana indeks [index fund] beroperasi sebagai entitas mekanis yang bergerak kaku berdasarkan daftar negara. Jika perusahaan penilai seperti MSCI menghapus sebuah negara dari daftarnya, seluruh manajer investasi pasif diwajibkan secara kontraktual untuk menjual kepemilikannya tanpa memedulikan nilai intrinsik saham. Kegagalan nalar publik terletak pada ekspektasi tanggal kejadian. Ketika ukuran penjualan wajib [diestimasi sebesar USD 5,6 miliar atau setara 18 hari nilai transaksi normal] diumumkan untuk tereksekusi pada pertengahan tahun berikutnya, pasar tidak akan menunggu. Para pelaku pasar segera melakukan front-running [mendahului penjualan]. Seseorang tidak akan membeli aset dengan harga hari ini jika mengetahui akan ada miliaran dolar aset sejenis yang akan dibongkar paksa ke pasar. Valuasi hancur jauh sebelum entitas index fund melepas satu lot saham pun akibat lenyapnya permintaan harga wajar.
Lebih jauh, ancaman eksklusi MSCI ini tidak dilatarbelakangi oleh indikator makroekonomi, melainkan kegagalan integritas harga di papan bursa. Praktik manipulasi, transaksi semu oleh entitas pengendali, serta rekayasa batas saham beredar di publik [free float] menyebabkan disfungsi mekanisme penemuan harga. Kegagalan tata kelola ini menciptakan indikator anomali ketika bursa lokal tampak menguat secara artifisial, sementara portofolio asing terus tergerus.
Baca Juga: Korupsi Bukan Hanya Suap
Dampak Ikutan Terhadap Nilai Tukar Rupiah: Mengukur Ketahanan Lapis Ganda
Kekhawatiran publik selanjutnya terpusat pada ilusi pelarian modal yang akan menguras cadangan devisa dan memicu kejatuhan nilai tukar Rupiah secara masif. Penelaahan kuantitatif secara langsung mematahkan ketakutan ini.
Untuk keluar dari pasar modal domestik, entitas asing harus melikuidasi aset ke dalam mata uang Rupiah dan mengonversinya ke Dolar AS. Total nilai eksit paksa diestimasi hanya sekitar USD 5,6 miliar. Angka ini sangat kecil jika dihadapkan pada cadangan devisa Bank Indonesia yang mencapai kisaran USD 146 miliar. Potensi likuidasi MSCI hanya merepresentasikan kurang dari 4% total likuiditas valas bank sentral, dan akan dieksekusi terdistribusi pada banyak hari perdagangan, bukan ditarik seketika dalam satu sesi.
Perbandingan dengan krisis 1998 sangat tidak relevan. Pada periode tersebut, ukuran pelarian modal tidak terukur, kapabilitas pelindung devisa negara sangat tipis, dan tidak terdapat jadwal keluarnya arus kas. Saat ini, ukuran likuiditas asing transparan dan batas waktunya dipetakan jelas di kalender. Melalui instrumen intervensi valas harian dan pembelian obligasi pemerintah, stabilitas nilai tukar memiliki penyangga kuat. Proyeksi terukur menunjukkan bahwa kapabilitas intervensi bank sentral dapat menahan pergerakan nilai tukar harian tidak menembus batas resistensi ekstrem di angka Rp19.500 per Dolar AS hingga resolusi MSCI diputuskan pada Juni 2027. Fluktuasi yang terjadi saat ini lebih merupakan refleksi kekuatan Dolar AS akibat rezim suku bunga tinggi dan harga energi global.
Dampak Terhadap Harga Pangan Lokal
Transmisi tekanan pasar modal terhadap harga pangan riil tidak bersifat linier. Jika asumsi intervensi nilai tukar bekerja dan depresiasi tertahan secara gradual, maka hiperinflasi harga pangan terkonfirmasi sebagai kekhawatiran yang berlebihan. Harus ada klasifikasi antara komoditas berdikari dan komoditas dengan rantai pasok global.
Komoditas yang struktur biayanya murni berbasis domestik—seperti beras, sayuran hortikultura, hingga perikanan—tidak memiliki korelasi langsung dengan aksi forced selling manajer investasi global. Namun, komoditas berbasis substitusi impor akan merasakan beban rambatan. Kebutuhan gandum [bahan baku terigu pangan], kedelai, daging sapi impor, serta gula mentah akan mengalami peningkatan Harga Pokok Penjualan [HPP] akibat depresiasi valuta. Korporasi sektor mamin [makanan dan minuman] secara umum memiliki mekanisme instrumen lindung nilai [hedging] berjangka untuk menyerap anomali valas. Efek ke tingkat konsumen akhir hanya akan tereskalasi apabila kejatuhan nilai tukar terbukti persisten melewati kuartal ganda, dan itu pun terwujud dalam penyesuaian harga single digit, bukan kelangkaan radikal.
Baca Juga: Ketika Kemiskinan Dibiarkan, Apakah Itu Juga Kekerasan?
Pukulan pada Industri Lokal dan Biaya Modal
Berbeda dengan efek moderat pada inflasi, gangguan sistemik paling fundamental justru terjadi pada sektor pendanaan industri lokal. Terdepaknya sebuah yurisdiksi keuangan menuju status Standalone berdampak pada lonjakan premi risiko negara secara instan. Ketika wacana penurunan kelas beredar, imbal hasil [yield] atas obligasi pemerintah berjangka 10 tahun langsung mengalami kenaikan agar tetap menarik bagi investor.
Peningkatan kurva yield negara berfungsi sebagai patokan dasar [benchmark] penetapan suku bunga korporasi. Akses modal menjadi mahal. Perusahaan lokal yang membutuhkan pendanaan, baik melalui penerbitan surat utang [obligasi korporasi] maupun pembiayaan sindikasi, akan dihadapkan pada tingkat bunga yang menekan rasio profitabilitas. Mahalnya biaya modal ini [cost of capital] akan memaksa industri untuk merestrukturisasi neraca. Rencana belanja modal [capital expenditure] untuk ekspansi dihentikan, operasional pabrik ditekan pada batas minimum, dan akuisisi teknologi baru ditunda.
Lebih buruk lagi, isolasi masuknya kapital asing bersifat jangka panjang. Status Standalone merusak visibilitas negara di mata investor institusional yang diikat oleh mandat konstitusi investasi mereka sendiri. Aliran dana luar negeri untuk investasi korporasi akan terblokir permanen, memicu stagnasi kapital layaknya isolasi bertahun-tahun pasca penurunan paksa klasifikasi indeks di berbagai negara.
Baca Juga: Mengapa Kekuasaan Sering Membuat Orang Kehilangan Empati?
Dampak Nyata bagi Masyarakat pada Umumnya
Konsekuensi stagnasi pendanaan korporasi inilah yang akan mengalir turun menghantam ketahanan finansial masyarakat kelas menengah. Kejadian ini tidak muncul dalam wujud kerusuhan krisis atau kejatuhan mendadak, melainkan degradasi terstruktur atas stabilitas pekerjaan.
Ketika biaya utang mengunci kapasitas industri untuk bertumbuh, rekrutmen pekerja baru mengalami pembekuan. Suplai tenaga kerja baru akan menumpuk tanpa absorpsi yang memadai. Korporasi dituntut mengoptimalkan efisiensi demi menjaga rasio profit. Strategi efisiensi memicu pembatasan tunjangan, pembekuan kenaikan gaji, pemotongan bonus kerja, hingga potensi pemutusan hubungan kerja rasionalisasi operasional. Hasil akhirnya adalah tekanan berat pada kapabilitas pembentukan tabungan jangka panjang dan pengukuran resiliensi keuangan tingkat rumah tangga, di mana tingkat pengeluaran tidak lagi bisa dikompensasi oleh stagnasi sumber pendapatan riil bulanan.
Hoax dan Fearmongering yang Tidak Perlu Dikhawatirkan
Dalam ketiadaan literasi finansial yang presisi, sejumlah narasi sesat harus secara tegas didekonstruksi agar rasionalitas ekonomi masyarakat tidak dirusak oleh teror:
1. Hoax Kiamat Moneter 1998 Kedua: Fundamen krisis tidak bersinggungan dengan risiko cadangan devisa tipis atau ketiadaan hedging utang valas secara masif. Ini adalah krisis tata kelola administratif yang dapat diukur dan dilokalisasi.
2. Hoax Evakuasi Asing Menandakan Kebangkrutan Negara: Penilaian MSCI adalah tentang metrik kemudahan bertransaksi secara wajar di bursa dan akurasi daftar periksa keterwakilan saham [free float], bukan vonis makroekonomi terkait status gagal bayar [default] obligasi kedaulatan pemerintah atau pembengkakan rasio utang nasional.
3. Hoax Uang Simpanan Perbankan Menjadi Tidak Aman: Isu pemeringkatan ekuitas global sama sekali terisolasi dari stabilitas intermediasi perbankan ritel. Operasional pasar uang dan penjaminan simpanan nasabah sepenuhnya utuh.
Baca Juga: Ketika Bekerja Keras Tak Lagi Cukup untuk Hidup Layak
Tindakan Preskriptif untuk Pengambil Kebijakan Negara
Ancaman nyata terhadap kedaulatan ekonomi tidak bisa diselesaikan melalui janji retoris stabilisasi instrumen negara atau penyuntikan dana lembaga kedaulatan negara [Sovereign Wealth Fund] untuk menjadi penadah kepanikan. Kehadiran pembeli artifisial dari entitas pemerintah justru divalidasi oleh lembaga pemeringkat global sebagai anomali intervensi yang mempertegas manipulasi penemuan harga wajar pasar.
Solusi struktural mengharuskan penegakan lapis kontrol yang beroperasi efektif layaknya model mitigasi risiko mutlak. Pertama, regulator wajib mengeksekusi penegakan hukum pidana pasar modal tanpa kompromi atas segala praktik goreng saham atau dominasi transaksi afiliasi. Denda finansial tidak merepresentasikan sanksi yang bersifat deterrence, melainkan hanya ongkos administrasi spekulasi. Kedua, implementasi aturan batas pelepasan minimal 15% saham beredar ke publik harus dijalankan dengan ancaman delisting paksa. Entitas yang ingin menggunakan bursa sebagai platform validasi aset tertutup keluarganya tidak berhak mencemari indeks publik. Ketiga, pemisahan tajam pada indeks unggulan [blue chip]. Bursa harus melepaskan dan melokalisasi emiten yang memonopoli kapitalisasi semu, memastikan mereka tidak mengontaminasi daftar yang dikompilasi oleh entitas asing.
Perubahan dari bursa tidak sehat menjadi pasar yang layak investasi harus ditunjukkan dengan penyelesaian daftar tenggat waktu operasional secara presisi, bukan melalui perlawanan narasi politik. Kredibilitas pasar tidak dibangun oleh klaim kepatuhan yang dicetak di atas kertas regulasi, melainkan pembuktian transaksi likuid tanpa rekayasa harga di layar terminal perdagangan utama global. [][Andi Baso Daeng Parani*/KK]
*] Andi Baso Daeng Parani adalah kontributor lepas Kedaikata.com.