Oleh Andi Basso Daeng Parani
Era pelarian pajak lintas batas resmi memasuki babak baru. Organisasi untuk Kerja Sama Ekonomi dan Pembangunan [OECD] bersama negara-negara anggota G20 mulai menegakkan batas akhir pelaporan informasi perdana untuk Pillar Two.
Kebijakan ini merupakan komponen inti dari kerangka kerja Base Erosion and Profit Shifting [BEPS] 2.0 yang dirancang untuk merombak arsitektur perpajakan internasional. Dengan berlakunya tenggat waktu krusial ini, ruang gerak bagi korporasi multinasional untuk menyembunyikan keuntungan di negara-negara berpajak rendah [tax haven] kini resmi dipersempit secara global.
Implementasi Pillar Two [Pajak Minimum Global/Global Minimum Tax] oleh OECD/G20 telah bergulir secara bertahap. Untuk Indonesia, Pajak Minimum Global resmi diberlakukan secara efektif sejak 1 Januari 2025 melalui penerbitan Peraturan Menteri Keuangan [PMK] No. 136 Tahun 2024.
Pillar Two kini telah beralih dari fase implementasi ke fase kepatuhan dan pelaporan. Banyak grup multinasional yang sekarang mendekati tenggat waktu pelaporan Pillar Two pertama mereka, dengan beberapa yurisdiksi meminta pelaporan mulai 30 Juni 2026 dan seterusnya, sementara yurisdiksi lainnya menyusul kemudian pada tahun 2026 dan 2027.
Pengertian dan Aturan Inti Pillar Two
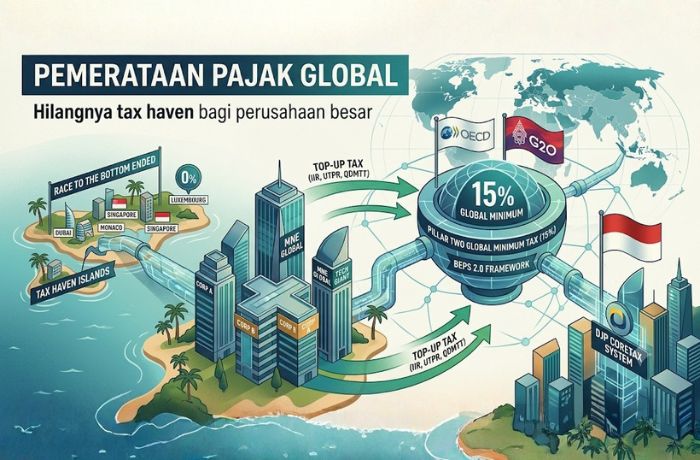
Pillar Two adalah sebuah standarisasi global yang memperkenalkan tarif pajak korporasi efektif minimum sebesar 15%. Aturan intinya sangat lugas: jika sebuah perusahaan multinasional memiliki anak usaha di negara yang menerapkan tarif pajak di bawah 15% [atau bahkan 0%], maka hak pemajakan atas selisih kekurangannya [top-up tax] akan diambil alih oleh negara asal perusahaan tersebut atau negara lain tempat mereka beroperasi. Sistem ini tidak lagi melihat tarif pajak ‘di atas kertas’ [headline rate], melainkan menghitung tarif pajak aktual yang dibayarkan berdasarkan laba akuntansi riil di yurisdiksi tersebut.
Tujuan utama dari implementasi Pillar Two adalah menghentikan fenomena race to the bottom—yakni perlombaan antarnegara untuk menurunkan tarif pajak serendah mungkin demi memperebutkan investasi asing. Kebijakan ini bertujuan menciptakan keadilan pajak [tax equity] global, memastikan korporasi raksasa berkontribusi secara proporsional di tempat mereka benar-benar menghasilkan nilai ekonomi, serta melindungi basis pajak domestik dari praktik penggerusan formal [base erosion].
Aturan ini tidak menyasar bisnis skala kecil atau menengah, melainkan fokus secara spesifik pada perusahaan multinasional [Multinational Enterprise/MNE] dengan pendapatan konsolidasi tahunan sebesar EUR 750 juta [sekitar Rp13 triliun] atau lebih dalam setidaknya dua dari empat tahun fiskal berturut-turut. Aturan ini mengecualikan Entitas pemerintah, organisasi internasional, lembaga nirlaba, dana pensiun, dan dana investasi yang bertindak sebagai entitas induk tertinggi.
Untuk memastikan pemajakan 15% berjalan tanpa celah, Pillar Two digerakkan oleh tiga instrumen pengunci yang saling terikat [GloBE Rules]. Pertama tama yang disebut Income Inclusion Rule, di mana negara tempat kantor pusat induk berada berhak memungut pajak tambahan [top-up tax] atas laba anak usahanya di luar negeri yang dipajaki di bawah 15%. Ke dua ada aturan sapu jagat yang berlaku jika negara induk tidak menerapkan IIR.
Negara-negara lain tempat MNE tersebut beroperasi berhak menolak pengurangan biaya pajak atau melakukan penyesuaian setara demi mengumpulkan porsi pajak minimum yang kurang tersebut. Terakhir ada hak prioritas bagi negara sumber [lokasi anak usaha]. Negara lokal diizinkan memungut sendiri pajak tambahan hingga mencapai 15% sebelum hak tersebut diambil alih oleh negara lain melalui IIR atau UTPR.
Tantangan Penerapan
Implementasi berskala global ini menghadapi benturan teknis yang masif di lapangan. Pertama, terjadi kompleksitas data; perusahaan harus mengurai ribuan titik data keuangan tingkat yurisdiksi untuk menghitung Tarif Pajak Efektif [ETR] yang sesuai standar OECD. Kedua, ada divergensi standar akuntansi, di mana tim finansial harus merekonsiliasi perbedaan standar akuntansi lokal dengan standar internasional [seperti IFRS atau US GAAP] yang digunakan induk grup. Ketiga, kebijakan ini otomatis mematikan insentif pajak tradisional, seperti tax holiday atau pembebasan pajak kawasan ekonomi khusus, karena pemotongan pajak yang diberikan suatu negara akan langsung "dibatalkan" oleh pungutan top-up di negara lain.
Kebijakan ini memaksa negara-negara yang selama ini dikenal sebagai suaka pajak untuk mengubah total strategi ekonominya demi mempertahankan daya tarik dan mengamankan hak pemajakan mereka.
Guna merespons tekanan global, UAE yang awalnya mengenakan pajak 0% telah menerapkan tarif korporasi umum 9%. Khusus untuk MNE besar berpendapatan di atas EUR 750 juta, UAE mengadopsi mekanisme Domestic Minimum Top-Up Tax [DMTT] agar selisih pajak 15% masuk ke kas negara mereka sendiri, bukan mengalir ke negara asal perusahaan investor.
Sebagai pusat finansial Eropa Barat, Luxembourg menyelaraskan hukum domestiknya dengan arahan Uni Eropa terkait Pillar Two sejak awal wave implementasi. Mereka memperketat pelaporan substansi ekonomi dan beralih menawarkan stabilitas regulasi serta ekosistem hukum yang matang, ketimbang fasilitas eliminasi pajak murni.
Negeri Singa merespons dengan menerapkan Multinational Enterprise Top-Up Tax [MTT] sebesar 15% mulai tahun buku 2025. Sadar bahwa insentif pajak konvensionalnya kehilangan taji, Singapura merombak strateginya dengan mengajukan kepatuhan terhadap skema insentif berbasis substansi [Substance-based Tax Incentive] yang diakui OECD. Mereka kini memikat investor melalui hibah modal langsung [cash grants], subsidi riset, serta penguatan infrastruktur logistik dan talenta.
Principality yang terkenal dengan pembebasan pajak ini tunduk pada Inclusive Framework OECD. Monaco mengadopsi aturan top-up lokal agar aktivitas holding global yang terdaftar di wilayahnya tetap memenuhi batas minimum 15%, mencegah yurisdiksi Eropa lain memotong hak pemajakan atas entitas Monaco melalui UTPR.
Dampak Bagi Perusahaan dan Dana Indonesia di Luar Negeri
Bagi konglomerasi atau perusahaan asal Indonesia yang masuk dalam ruang lingkup kepatuhan [omset grup EUR 750 juta], struktur penempatan dana di Singapura atau wilayah tax haven lainnya tidak lagi menawarkan efisiensi pajak yang signifikan. Melalui Peraturan Menteri Keuangan [PMK] No. 136 Tahun 2024 dan regulasi teknis PER-6/PJ/2026, Direktorat Jenderal Pajak [DJP] Indonesia resmi mengadopsi instrumen IIR dan DMTT.
Artinya, jika sebuah MNE asal Indonesia memarkir laba di anak usahanya di Singapura dan hanya membayar pajak efektif misal 5% [karena fasilitas insentif lokal], DJP Indonesia memiliki wewenang hukum penuh untuk menagih sisa top-up tax sebesar 10% langsung di Jakarta. Fleksibilitas menyembunyikan atau mengalihkan keuntungan artifisial ke luar negeri kini berhadapan langsung dengan transparansi sistem interkoneksi Coretax Indonesia yang terhubung dengan jaringan global.
Dengan hilangnya keuntungan finansial di negara suaka pajak, Pemerintah Indonesia berada di posisi strategis untuk memancing pulang [repatriasi] dana-dana yang selama ini terparkir di luar negeri melalui pilihan kebijakan berikut:
Pemerintah harus meninggalkan model tax holiday tradisional yang mentah dan beralih ke kebijakan fiskal non-tarif yang diizinkan dalam Substance-Based Income Exclusion [SBIE] di bawah aturan OECD. Insentif harus dikaitkan langsung dengan pengeluaran riil di dalam negeri, seperti super deduksi pajak hingga 300% untuk kegiatan Riset dan Pengembangan [R&D] di Indonesia, atau subsidi langsung untuk pelatihan tenaga kerja lokal.
Pemerintah dapat menyediakan wadah penyerapan dana repatriasi yang aman dan kompetitif secara komersial. Pemerintah dapat merilis obligasi infrastruktur khusus, instrumen hijau [green bonds], atau mempermudah jalur masuk modal ke dalam proyek strategis nasional [seperti hilirisasi komoditas dan Ibu Kota Nusantara] dengan jaminan kepastian hukum yang tinggi.
Terakhir, faktor penahan dana di luar negeri sering kali bukan sekadar masalah tarif pajak, melainkan fleksibilitas likuiditas dan birokrasi. Pemerintah wajib menyempurnakan integrasi perizinan, memberikan jaminan repatriasi laba yang fleksibel bagi dana yang masuk, serta menyediakan stabilitas nilai tukar melalui instrumen penempatan devisa hasil ekspor [DHE] yang lebih menarik di perbankan domestik. []
Penulisan artikel ini dibantu AI dan telah melewati proses kurasi Redaksi.